


Der Strukturwandel in Nordrhein-Westfalen ist längst kein industriepolitisches Thema mehr, sondern eine Frage der Kapitalversorgung. Wo Konzernzentralen und Großindustrie an Bedeutung verlieren, entscheidet sich die wirtschaftliche Zukunft der Region zunehmend an der Schnittstelle zwischen etabliertem Mittelstand und jungen Technologieunternehmen.
Gleichzeitig bleibt die Frühphasenfinanzierung in Deutschland strukturell unterversorgt – insbesondere abseits der Metropolen Berlin und München. Gründerteams aus starken Forschungsregionen wandern regelmäßig dorthin ab, wo das Kapital sitzt. Regionale Venture-Capital-Fonds mit institutioneller Verankerung schließen hier eine Lücke, die weder Förderprogramme noch klassische Bankfinanzierung abdecken können.
Zu den jüngeren Akteuren in diesem Segment zählt VORNvc mit Sitz in Dortmund – ein Venture-Capital-Fonds, der von sechs Sparkassen der Region gemeinsam mit der NRW.BANK und privaten Unternehmern initiiert wurde und mittlerweile mehr als 41 Mio. Euro an Kapitalzusagen einsammeln konnte. Der Fonds investiert branchenoffen in technologieorientierte Unternehmen der Frühphase, tritt als Lead- und Co-Investor auf und stellt bis zu 6 Mio. EUR je Portfoliounternehmen bereit.
Die CF-MB spricht mit Geschäftsführer Nico Hemmann über das Modell eines sparkassengetragenen VC-Fonds, den Zugang zum Mittelstand als Differenzierungsmerkmal und die Frage, warum regionale Verankerung im Venture Capital kein Widerspruch zu Renditeansprüchen sein muss.
CF-MB: Herr Hemmann, VORNvc ist als Venture-Capital-Arm mehrerer Sparkassen angetreten. Wie beschreibst du euren Investmentansatz in wenigen Sätzen?
Hemmann: Wir investieren Eigenkapital in junge Technologieunternehmen, die das Zeug haben, der Mittelstand von morgen zu werden. Branchenoffen, in der Frühphase, mit Tickets bis zu sechs Millionen Euro über mehrere Runden hinweg – als Lead oder als Co-Investor. Der Kern unseres Ansatzes ist aber nicht das Ticket, sondern die Kombination: Kapital plus Zugang. Unsere Gesellschafter sind Sparkassen, die die Unternehmen ihrer Region seit Jahrzehnten begleiten. Wenn wir bei einem Startup einsteigen, bekommt es nicht nur Geld, sondern potenzielle Kunden, Pilotpartner und Gesprächspartner im Mittelstand. Das ist in einer frühen Phase oft wertvoller als die nächste halbe Million.
CF-MB: Was unterscheidet euch konkret von einem klassischen VC-Fonds aus Berlin oder München?
Hemmann: Drei Dinge. Erstens die Nähe: Wir sind bei unseren Unternehmen in einer Stunde vor Ort, und das nicht nur zum Reporting-Termin. Zweitens der Netzwerkzugang – ein Berliner Fonds kann einem Industrie-Start-up nicht ohne Weiteres die Tür zu einem Familienunternehmen in Südwestfalen öffnen, das seit vier Generationen Kunde derselben Sparkasse ist. Wir können das. Und drittens unser Selbstverständnis: Wir sind kein Fonds, der ausschließlich auf ein Portfolio von 60 Beteiligungen und ein oder zwei Ausreißer setzt. Wir bauen ein konzentriertes Portfolio auf und arbeiten intensiv mit den Teams. Was uns von klassischen VCs nicht unterscheidet, ist der Renditeanspruch – wir sind ein VC-Fonds, keine Wirtschaftsförderung.
CF-MB: Warum engagieren sich Sparkassen überhaupt im Venture Capital? Das ist nicht ihr klassisches Geschäft.
Hemmann: Weil es strategisch konsequent ist. Sparkassen finanzieren die Realwirtschaft ihrer Region – und diese Realwirtschaft verändert sich gerade fundamental. Wer in zehn Jahren noch relevante Firmenkunden haben will, muss heute mit den Unternehmen in Kontakt kommen, die dann relevant sind. Eigenkapital für die Frühphase ist ein Instrument, das über die Bankbilanz kaum darstellbar ist, über einen Fonds aber sehr wohl. Hinzu kommt der Bündelungseffekt: Keine einzelne Sparkasse würde ein eigenes VC-Team aufbauen. Im Team, gemeinsam mit der NRW.BANK und unternehmerischen Investoren, ist das darstellbar – professionell, reguliert und mit einer sinnvollen Diversifikation.
CF-MB: Du betonst den Zugang zum Mittelstand. Wie funktioniert das in der Praxis – über Zufall oder über Struktur?
Hemmann: Über Struktur, sonst funktioniert es nicht. Wir arbeiten mit den Firmenkundenbereichen unserer Gesellschafter, mit Netzwerken wie dem innoclub und mit unseren unternehmerischen Investoren, die selbst mittelständische Unternehmen führen. Wenn eines unserer Portfoliounternehmen einen Referenzkunden in der Fertigung braucht, ist das ein strukturierter Prozess und keine Zufallsbekanntschaft. Wichtig ist dabei Ehrlichkeit in beide Richtungen: Nicht jedes Start-up passt zu jedem Mittelständler, und ein erzwungenes Pilotprojekt hilft keiner Seite. Wir kuratieren eher, als dass wir vermitteln.
CF-MB: Frühphasenfinanzierung heißt investieren ohne belastbare Zahlen. Worauf schaut ihr stattdessen?
Hemmann: Auf das Team, ganz klar an erster Stelle. Wir kaufen in der Frühphase keine Zahlenreihe, sondern die Fähigkeit eines Teams, mit unvollständigen Informationen gute Entscheidungen zu treffen und schnell zu lernen. Dann kommt die Frage, ob es ein reales, teures Problem gibt, für das jemand zu zahlen bereit ist – das prüfen wir am liebsten direkt bei potenziellen Kunden aus unserem Netzwerk. Und drittens: Ist das Geschäftsmodell in Deutschland und Europa skalierbar, oder scheitert es an Vertriebszyklen und Regulatorik? Technologische Exzellenz allein reicht uns nicht. Wir sehen hervorragende Forschung, die nie ein Produkt wird.
CF-MB: Ein regionaler Fokus schränkt den Dealflow ein. Nehmen ihr damit nicht in Kauf, die besten Unternehmen zu verpassen?
Hemmann: Das ist eine berechtigte Frage, die man einem regionalen Fonds stellen muss. Meine Antwort besteht aus zwei Teilen. Zum einen ist unsere Region deutlich stärker, als sie von außen wahrgenommen wird: Wir haben eine der dichtesten Hochschul- und Forschungslandschaften Europas – von den Universitäten und Fraunhofer-Instituten im Ruhrgebiet über die Hochschulen in Südwestfalen bis nach Ostwestfalen-Lippe mit seiner industriellen Substanz. Der Dealflow ist nicht das Problem, die Sichtbarkeit ist es. Zum anderen sind wir nicht dogmatisch: Wenn wir außerhalb der Region einen überzeugenden inhaltlichen Fit zu unserer Kernregion sehen, investieren wir auch dort. Was wir nicht tun, ist wahllos überall mitzubieten, wo wir keinen Mehrwert stiften.
CF-MB: Wie gestaltet sich die Zusammenarbeit mit den Gründerteams nach dem Einstieg?
Hemmann: Wir verstehen uns als Sparringspartner mit klarer Rollentrennung. Die Gründer führen das Unternehmen – wir stellen unbequeme Fragen, öffnen Türen und helfen bei der nächsten Finanzierungsrunde. In der Regel sind wir im Beirat vertreten und haben einen sehr engen Takt, gerade in den ersten Monaten nach dem Investment. Wichtig ist mir dabei die Erwartungssteuerung: Gründer sollten von uns keine operative Unterstützung im Tagesgeschäft erwarten, aber sehr wohl belastbare Hilfe bei Strategie, Governance, Kundenzugang und Kapitalbeschaffung. Und sie sollten von uns erwarten, dass wir auch dann noch am Tisch sitzen, wenn es einmal nicht nach Plan läuft.
CF-MB: Ein Dauerthema des deutschen Ökosystems ist die Anschlussfinanzierung. Wie erlebt ihr die Series-A-Lücke aktuell?
Hemmann: Sie ist real und sie ist der eigentliche Engpass. Seed-Kapital ist in Deutschland inzwischen verfügbar, auch dank staatlicher Programme. Der kritische Übergang kommt danach: Wenn ein Unternehmen erste Umsätze hat, aber noch nicht die Wachstumskurve zeigt, die internationale Fonds sehen wollen. Wir gehen damit auf zwei Wegen um. Erstens reservieren wir konsequent Kapital für Folgerunden – wer nur die erste Runde finanziert, verwässert sich selbst und schwächt das Unternehmen im entscheidenden Moment. Zweitens bereiten wir unsere Unternehmen früh auf die Anforderungen späterer Investoren vor, insbesondere was Kennzahlen und Kapitalmarktfähigkeit angeht. Und wir arbeiten aktiv mit Co-Investoren zusammen, die in der nächsten Runde führen können – Syndizierung ist für uns keine Notlösung, sondern Teil der Strategie.
CF-MB: Wie löst ihr den möglichen Zielkonflikt zwischen regionalpolitischem Anspruch eurer Gesellschafter und der Renditeerwartung an einen Fonds?
Hemmann: Indem wir ihn gar nicht erst entstehen lassen. Unsere Investoren haben in einen Fonds investiert, nicht in ein Förderprogramm, und sie erwarten eine marktgerechte Rendite. Der regionale Nutzen ist ein Zusatzeffekt, kein Ersatz für Performance. Praktisch heißt das: Wir investieren nicht in ein Unternehmen, weil es aus der Region kommt, sondern wenn es aus der Region kommt und die gleiche Prüfung besteht wie jedes andere. Die beiden Ziele geraten seltener in Konflikt, als man denkt – ein Unternehmen, das der Region nützt, weil es Arbeitsplätze schafft und Kunden gewinnt, ist meist auch das bessere Investment.
CF-MB: Ihr habt eure Aktivitäten vom östlichen Ruhrgebiet, über Südwestfalen nach Ostwestfalen-Lippe erweitert. Wohin entwickelt sich VORNvc?
Hemmann: Wir wachsen entlang unserer Logik: Dort, wo es starke Sparkassen, industrielle Substanz und Innovations-Ökosysteme gibt, entsteht für uns ein sinnvoller Wirkungsraum mit erheblicher technologischer Tiefe – gerade in Automatisierung, Industriesoftware und den Life Sciences. Parallel bauen wir das Fondsvolumen bis Ende 2026 weiter aus, um handlungsfähig zu bleiben und Folgerunden mitgehen zu können. Mittelfristig geht es darum, ein Portfolio aufzubauen, das zeigt, dass regionales Venture Capital in Deutschland funktioniert – nicht als Sonderweg, sondern als eigenständiges, tragfähiges Modell.
CF-MB: Zum Abschluss persönlich: Was reizt dich am Frühphasengeschäft?
Hemmann: Dass man mit sehr wenig Information sehr weitreichende Entscheidungen trifft – und regelmäßig dabei zusieht, wie aus einer Idee, drei Leuten und einem Prototyp innerhalb weniger Jahre ein Unternehmen wird. Dazu gehört auch, mit Fehlschlägen umzugehen; das ist Teil des Geschäfts und in Deutschland immer noch ein unterschätztes kulturelles Thema. Was mich besonders motiviert, ist der regionale Aspekt: Ich komme aus dieser Region, ich kenne die Unternehmen, die hier über Generationen aufgebaut wurden. Daran mitzuwirken, dass hier die nächste Generation entsteht, ist eine sehr konkrete und sehr befriedigende Aufgabe.
CF-MB: Herzlichen Dank für den offenen Austausch und weiterhin viel Erfolg, Nico Hemmann.
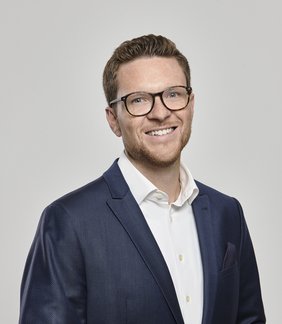
Nico Hemmann ist Geschäftsführer der VORNvc Management GmbH in Dortmund und verantwortet gemeinsam mit Lars Hane den Venture-Capital-Fonds der Sparkassen der Region. Der Fonds investiert branchenoffen in technologieorientierte Unternehmen der Frühphase und stellt bis zu 6 Mio. EUR je Portfoliounternehmen bereit.
Vor seiner heutigen Tätigkeit war er über viele Jahre im Sparkassenverbund tätig, unter anderem bei der Sparkasse Dortmund sowie im Umfeld der regionalen Beteiligungsgesellschaften S-Venture Capital Dortmund und SeedCapital Dortmund. Damit verbindet er die Perspektive des institutionellen Finanzierers mit langjähriger Erfahrung in der Start-up- und Beteiligungsfinanzierung.
Seine Schwerpunkte liegen an der Schnittstelle von Frühphasenfinanzierung, regionalem Ökosystemaufbau und der Zusammenarbeit zwischen Start-ups und Mittelstand. Er engagiert sich in regionalen Innovationsnetzwerken wie dem innoclub und ist regelmäßig als Referent zu Venture Capital als regionalem Wachstumsfaktor gefragt.


